
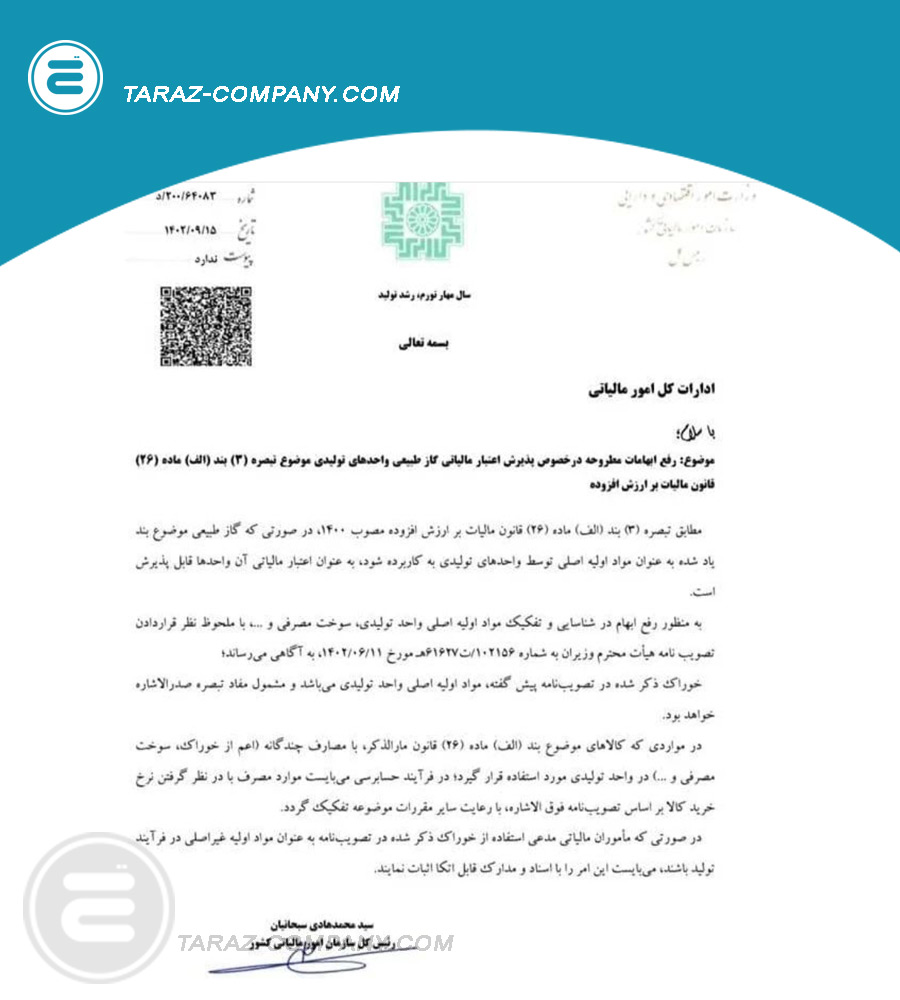
براساس تبصره (۳) بند (الف) ماده ۲۶ قانون دائمی ارزش افزوده مصوب سال ۱۴۰۰، واحدهای تولیدی در صورتی که گاز طبیعی را به عنوان مواد اولیه تولید به کار برند می توانند از اعتبار مالیاتی آن استفاده نمایند و سازمان امور مالیاتی این اعتبار را برای آنان خواهد پذیرفت. لازم به توضیح است که در واحدهای مذکور گاز طبیعی می بایست به عنوان مواد اولیه تولید اصلی باشد تا اعتبار مالیاتی برای آن واحد لحاظ گردد.
در همین راستا سازمان امور مالیاتی در نامه ی شماره ۲۰۰/۶۴۰۸۲/د مورخ ۱۴۰۲/۰۹/۱۵ به منظور رفع ابهام پیرامون این موضوع بیان میدارد: اگر گاز طبیعی در واحد های تولیدی با مصارف چندگانه مانند سوخت، مواد اولیه و نظیر این ها به کار برده شود، می بایست در فرآیند حسابرسی موارد مصرفی تفکیک گردد و اگر ماموران مالیاتی به این نتجیه برسند که گاز طبیعی به عنوان مواد اولیه غیراصلی در فرآیند تولید استفاده شده بایستی این امر را با اسناد و مدارک قابل اتکاء اثبات نمایند.
 ۸۸۱۹۶۰۸۰ و ۸۸۱۹۶۰۹۰
 مشاوره در ساعات غیراداری : 09122445617
 info@taraz-company.com


بدون دیدگاه