
مقالات
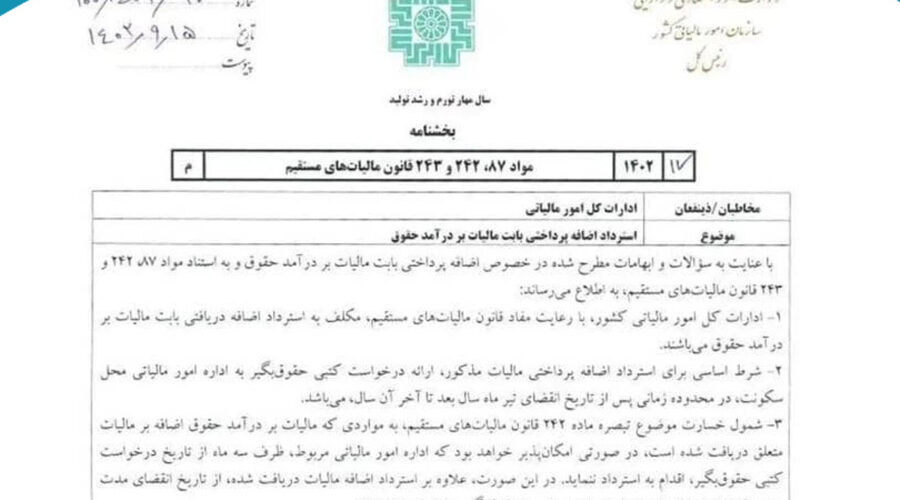
استرداد اضافه پرداختی بابت مالیات بر درآمد حقوق

با عنایت به سؤالات و ابهامات مطرح شده در خصوص اضافه پرداختی بابت مالیات بر درآمد حقوق و به استناد مواد ۸۷، ۲۴۲ و ۲۴۳ قانون مالیات های مستقیم به اطلاع می رساند:۱- ادارات کل امور مالیاتی کشور، با رعایت مفاد قانون مالیات های مستقیم، مکلف به استرداد اضافه دریافتی بابت مالیات بر درآمد حقوق می باشند.۲- شرط اساسی برای استرداد اضافه پرداختی مالیات مذکور، ارائه درخواست کتبی حقوق بگیر به اداره امور مالیاتی محل سکونت، در محدوده زمانی پس از تاریخ انقضای تیر ماه سال بعد تا آخر آن سال، می باشد.۳- شمول خسارت موضوع تبصره ماده ۲۴۲ قانون مالیات های مستقیم، به مواردی که مالیات بر درآمد حقوق اضافه بر مالیات متعلق دریافت شده است، در صورتی امکان پذیر خواهد بود که اداره امور مالیاتی مربوط، ظرف سه ماه از تاریخ درخواست کتبی حقوق بگیر، اقدام به استرداد ننماید. در این صورت علاوه بر استرداد اضافه مالیات دریافت ... ادامه خبر
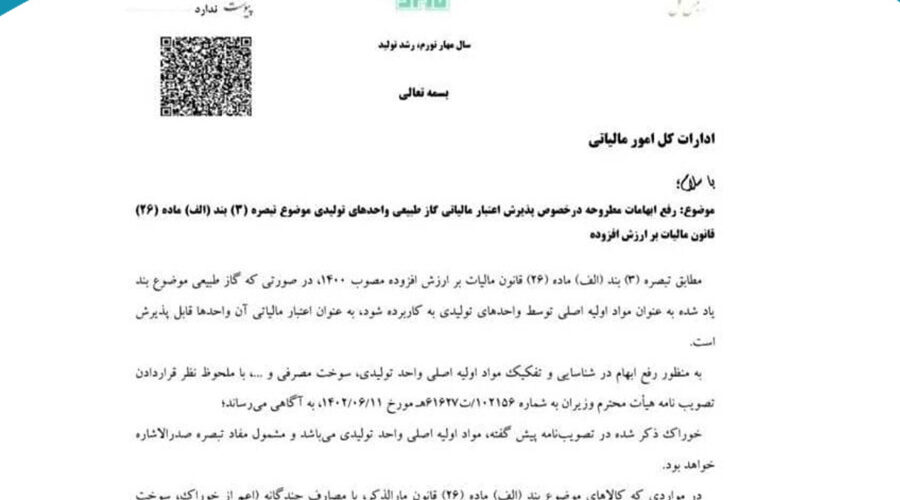
رفع ابهامات در خصوص پذیرش اعتبار مالیاتی گاز طبیعی واحدهای تولیدی
براساس تبصره (۳) بند (الف) ماده ۲۶ قانون دائمی ارزش افزوده مصوب سال ۱۴۰۰، واحدهای تولیدی در صورتی که گاز طبیعی را به عنوان مواد اولیه تولید به کار برند می توانند از اعتبار مالیاتی آن استفاده نمایند و سازمان امور مالیاتی این اعتبار را برای آنان خواهد پذیرفت. لازم به توضیح است که در واحدهای مذکور گاز طبیعی می بایست به عنوان مواد اولیه تولید اصلی باشد تا اعتبار مالیاتی برای آن واحد لحاظ گردد. در همین راستا سازمان امور مالیاتی در نامه ی شماره ۲۰۰/۶۴۰۸۲/د مورخ ۱۴۰۲/۰۹/۱۵ به منظور رفع ابهام پیرامون این موضوع بیان میدارد: اگر گاز طبیعی در واحد های تولیدی با مصارف چندگانه مانند سوخت، مواد اولیه و نظیر این ها به کار برده شود، می بایست در فرآیند حسابرسی موارد مصرفی تفکیک گردد و اگر ماموران مالیاتی به این نتجیه برسند که گاز طبیعی به عنوان مواد اولیه غیراصلی در فرآیند تولید استفاده شده ... ادامه خبر
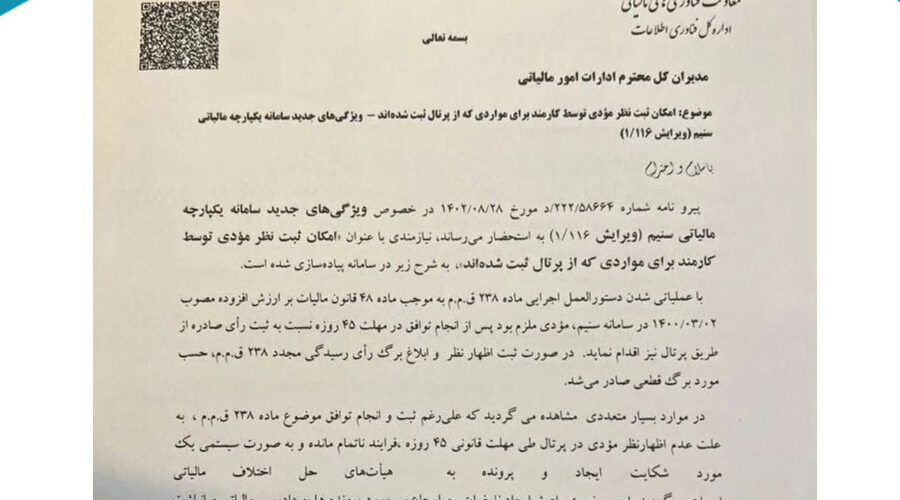
ویژگی های جدید سامانه یکپارچه مالیاتی
امکان ثبت نظر مودی توسط کارمند برای مواردی که از پرتال ثبت شده اند، به شرح زیر در سامانه یکپارچه مالیاتی سنیم پیاده سازی شده است:با عملیاتی شدن دستورالعمل اجرایی ماده ۲۳۸ ق.م.م به موجب ماده ۴۸ قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰/۰۳/۰۲ در سامانه سنیم، مودی ملزم بود پس از انجام توافق در مهلت ۴۵ روزه نسبت به ثبت رای صادره از طریق پرتال نیز اقدام نماید. در صورت ثبت اظهار نظر و ابلاغ برگ رای رسیدگی مجدد ۲۳۸ ق.م.م حسب مورد برگ قطعی صادر می شود.در موارد بسیار متعددی مشاهده می گردید که علی رغم ثبت و انجام توافق موضوع ماده ۲۳۸ ق.م.م، به علت عدم اظهار نظر مودی در پرتال طی مهلت قانونی ۴۵ روزه فرایند ناتمام مانده و به صورت سیستمی یک مورد شکایت ایجاد و پرونده به هیات های حل اختلاف مالیاتی ارجاع می گردید. این موضوع باعث ایجاد نارضایتی و ارجاع بی مورد ... ادامه خبر

بخشنامه حقوق و دستمزد ۱۴۰۳
در ماده ۳۴ قانون کار حق السعی تعریف شده است که یکی از اقلام و مواردی که در داخل حق السعی هست حقوق نامیده شده است. حقوق با دریافتی و درآمد کارگران متفاوت است. به کل درآمد کارگر و کلیه اقلام حقوق و مزایای کارگران حق السعی گفته می شود که حقوق یا مزد جزئی از آن است.مزد شامل مزد شغل، مزد پایه و مزایای تبعی ثابت پرداختی به تبع شغل است. بسته به عرف و روال مزد می تواند به صورت روزانه، هفتگی و یا ماهانه پرداخت شود. اگر مزد به صورت ماهانه پرداخت شود حقوق نامیده می شود. بنابراین هر جا کلمه مزد و یا حقوق به کار برده می شود ماهیت یکسان و مزدی دارند.در مصوبه حقوق وزارت کار ۱۴۰۳ مانند سال های گذشته حداقل مزد روزانه مشخص شده و طبق آن حداقل مزد و حقوق اداره کار در سال ۱۴۰۳-روزانه: مبلغ ۲.۳۸۸.۷۲۸ ریال-ماهانه: در ماه های ... ادامه خبر

نحوه شناسایی حسابهای غیرتجاری به تجاری و مشمول شدن مالیات این حساب
به حسابهای بانکی اشخاصی که برای انجام فعالیتهای شغلی از آن استفاده میشوند، حسابهای تجاری گفته میشود. اینگونه حسابها مشمول پرداخت مالیات به دولت میشوند. در این مطلب میخواهیم در رابطه با حسابهای تجاری اطلاعاتی را در اختیار شما بگذاریم و بگوییم چه تفاوتی با حسابهای غیر تجاری دارند تا بتوانید تفاوت میان این دو حساب را با یکدیگر تشخیص دهید. همچنین در ادامه در رابطه با مالیات پرداختی حسابهای تجاری نیز اطلاعاتی را در اختیارتان قرار میدهیم. حسابهای تجاری شاید بهتر باشد برای دانستن حساب تجاری مثالی را برایتان بازگو کنیم. برای مثال شخصی دارای یک مغازه پوشاک است که 2 دستگاه کارتخوان فعال در مغازه خود دارد. همچنین علاوه بر حسابهایی که به کارتخوان متصل هستند، یک حساب دیگر برای مشتریان غیر حضوری خود در نظر گرفته است. این شخص 2 حساب دیگر جهت امور غیر شغلی خود دارد که برای مخارج شخصی از آنها استفاده میکند. در ... ادامه خبر
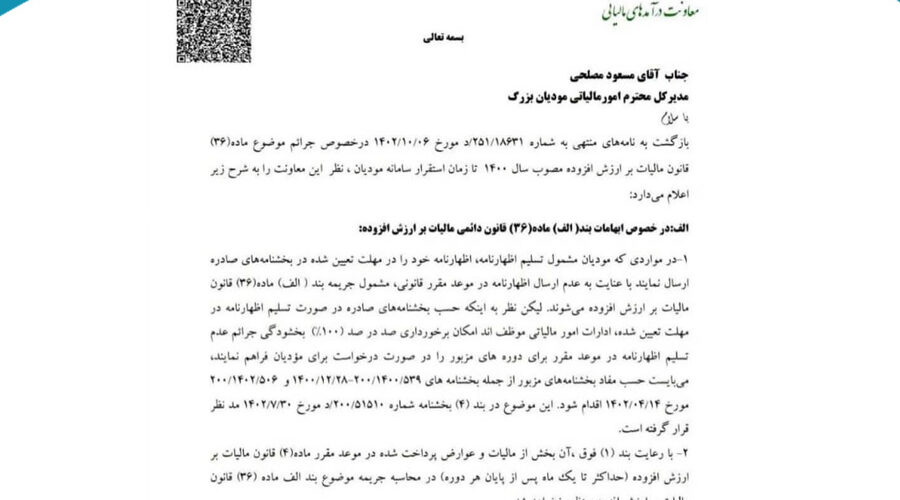
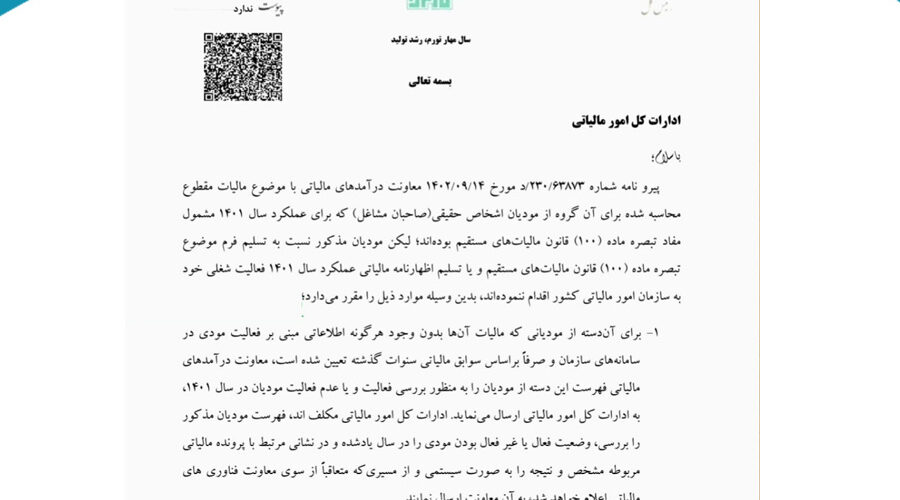
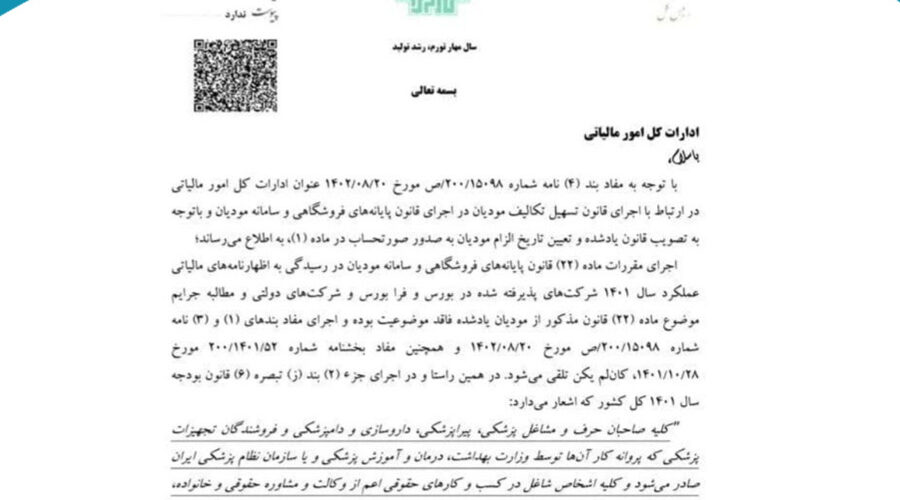
شرایط مودیان حقیقی که برای عملکرد ۱۴۰۱ خود اظهارنامه یا فرم تبصره ۱۰۰ ارسال نکرده اند
شرایط مودیان اشخاص حقیقی که برای عملکرد ۱۴۰۱ خود اظهارنامه یا فرم تبصره ۱۰۰ ارسال نکرده اند، تشریح شد. موضوع: مالیات مقطوع محاسبه شده برای آن گروه از مودیان اشخاص حقیقی صاحبان مشاغل که برای عملکرد سال ۱۴۰۱ مشمول مفاد تبصره ماده (۱۰۰) قانون مالیاتهای مستقیم بوده اند؛ لیکن مودیان مذکور نسبت به تسلیم فرم موضوع تبصره ماده (۱۰۰) قانون مالیاتهای مستقیم و یا تسلیم اظهارنامه مالیاتی عملکرد سال ۱۴۰۱ فعالیت شغلی خود به سازمان امور مالیاتی کشور اقدام ننموده اند…. فوقالعاده مذکور (که بهمن ماه سال جاری به تصویب شورای حقوق و دستمزد رسیده)، درصدی از حکم کارگزینی کارکنان است و مشمول کسور بازنشستگی بوده و در حقوق بازنشستگی و پاداش پایان خدمت کارکنان سازمان امور مالیاتی تاثیرگذار خواهد بود.پیشتر ارقام مربوط به وجوه حاصل از قانون مالیات مستقیم در قالب رفاهی به کارکنان مذکور پرداخت میشد و به موجب مصوبه شورای حقوق و دستمزد بخشی از این مبالغ ... ادامه خبر
ابلاغیه جدید سازمان توسعه تجارت برای دستورالعمل ثبت مصارف پروانه های صادراتی
پیرو مکاتبه شماره ۳۵۴۵۷/۸۲۰/۱۴۰۱ مورخ ۲۳/۰۸/۱۴۰۲ با عنایت به ضرورت ثبت مصارف پروانه های صادراتی برای تمامی معاملاتی که بدون برقراری ارتباط بین کوتاژهای صادراتی و بازگشت ارز مرتبط با همان کوتاژ انجام شده است، خواهشمند است به منظور اطلاع رسانی گسترده و توجیه صادرکنندگانی که پس از ۲۲/۰۱/۱۳۹۷ نسبت به فروش حواله ارزی در سامانه نیما و یا فروش اسکناس در سامانه سنا اقدام نموده اند، دستور مقتضی صادر فرمایید. ضمن پیوست فایل راهنمای ثبت مصارف پروانه های صادراتی در روش های فروش حواله ارزی در سامانه نیما و فروش اسکناس ارز در سامانه سنا تاکید می گردد که این اقدام از سوی ذی نفعان منجر به مصرف پروانه صادراتی ایفای تعهد شده در سامانه جامع تجارت می گردد. بدیهی است در صورتیکه ذی نفعان ارتباط بین پروانه های صادراتی و ارز بازگشتی به کشور را برقرار ننمایند، پروانه های یاد شده علیرغم ایفای تعهدات ارزی مصرف نشده گزارش ... ادامه خبر
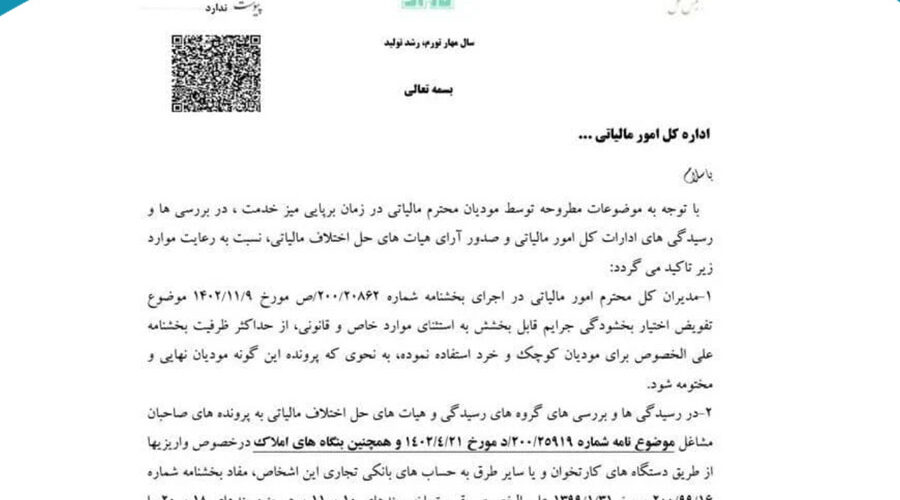
رسیدگیها و بررسیهای مالیاتی به پرونده های صاحبان مشاغل و بنگاههای املاک
براساس بندی از ابلاغیه سازمان امور مالیاتی که در ۲۳ بهمن ماه صادر شده است، تاکید شده که در رسیدگیها و بررسیهای گروههای رسیدگی و هیاتهای حل اختلاف مالیاتی به پرونده های صاحبان مشاغل و بنگاههای املاک در خصوص واریزیها از طریق دستگاههای کارتخوان و یا سایر طرق به حسابهای بانکی تجاری این اشخاص، مفاد بخشنامه شماره ۲۰۰/۹۹/۱۶ مورخ ۱۳۹۹/۱/۳۱ علی الخصوص قسمت اخیر بندهای ۱۰ و ۱۱ و همچنین بندهای ۱۸ و ۲۰ مدنظر قرار بگیرد و با ردیابی مبالغ واریزی و خروجیهای حساب و زمان آنها و یا مستندات ، قراردادها و مبایعه نامههای ارائه شده حسب مورد و در نظر داشتن واقعیت امر و ماهیت فعالیت این گونه مودیان درآمد مشمول مالیات و مالیات متعلقه را تعیین نمایند. فایل بخشنامه رسیدگیها و بررسیهای مالیاتی به پرونده های صاحبان مشاغل و بنگاههای املاک ... ادامه خبر
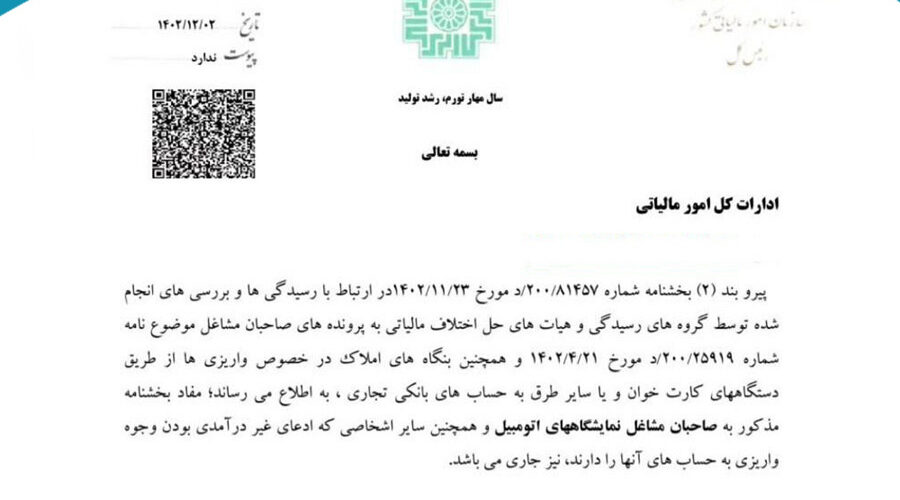
بخشنامه صاحبان مشاغل نمایشگاه های اتومبیل در خصوص غیردرآمدی بودن تراکنشها
پیرو بند (۲) بخشنامه شماره ۲۰۰/۸۱۴۵۷ د مورخ ۱۴۰۲/۱۱/۲۳ در ارتباط با رسیدگی ها و بررسی های انجام شده توسط گروههای رسیدگی و هیاتهای حل اختلاف مالیاتی به پرونده های صاحبان مشاغل موضوع نامه شماره ۲۰۰/۲۵۹۱۹ د مورخ ۱۴۰۲/۴/۲۱ و همچنین بنگاه های املاک در خصوص واریزی ها از طریق دستگاههای کارت خوان و یا سایر طرق به حسابهای بانکی تجاری، به اطلاع می رساند؛ مفاد بخشنامه مذکور به صاحبان مشاغل نمایشگاههای اتومبیل و همچنین سایر اشخاصی که ادعای غیر درآمدی بودن وجوه واریزی به حسابهای آنها را دارند نیز جاری می باشد. فایل بخشنامه صاحبان مشاغل نمایشگاه های اتومبیل در خصوص غیردرآمدی بودن تراکنشها ... ادامه خبر
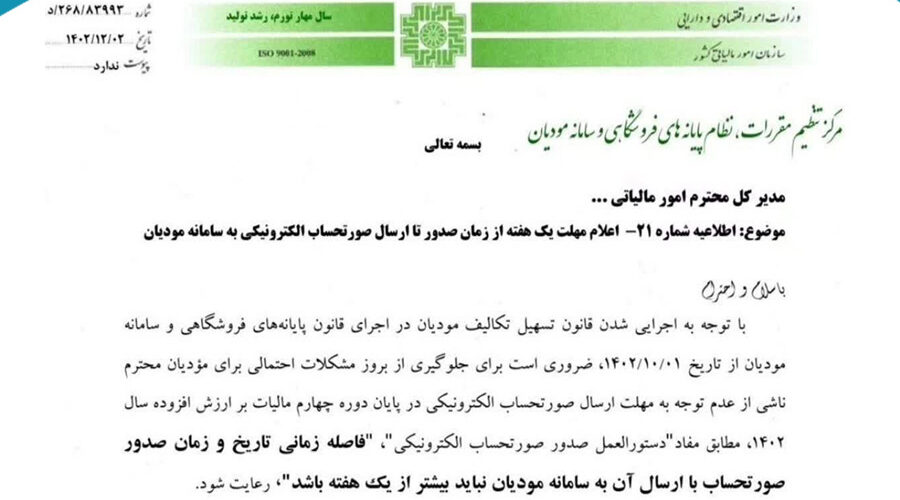
اعلام مهلت زمان صدور تا ارسال صورتحساب الکترونیکی به سامانه مودیان
طبق ابلاغیه مرکز تنظیم مقررات، نظام پایانههای فروشگاهی و سامانه مودیان، فاصله زمانی تاریخ و زمان صدور صورتحساب با ارسال آن به سامانه مودیان نباید بیشتر از یک هفته باشد.به موجب ابلاغیه مرکز تنظیم مقررات، نظام پایانههای فروشگاهی و سامانه مودیان، مشمولان این مالیات برای ارسال صورتحساب الکترونیکی به سامانه مودیان از تاریخ صدور صورتحساب تا ارسال آن یک هفته مهلت دارند. متن ابلاغیه مرکز تنظیم مقررات، نظام پایانههای فروشگاهی و سامانه مودیانموضوع اطلاعیه شماره ۲۱-اعلام مهلت یک هفته از زمان صدور تا ارسال صورتحساب الکترونیکی به سامانه مودیانبا سلام و احترامباتوجه به اجرایی شدن قانون تسهیل تکلیف مودیان در اجرای قانون پایانههای فروشگاهی و سامانه مودیان از تاریخ ۱۴۰۲/۱۰/۰۱، ضروری است برای جلوگیری از بروز مشکلات احتمالی برای مودیان محترم ناشی از عدم توجه به مهلت ارسال صورتحساب الکترونیکی «فاصله زمانی تاریخ و زمان صدور صورتحساب با ارسال آن به سامانه مودیان نباید بیشتر از یک هفته باشد» رعایت ... ادامه خبر
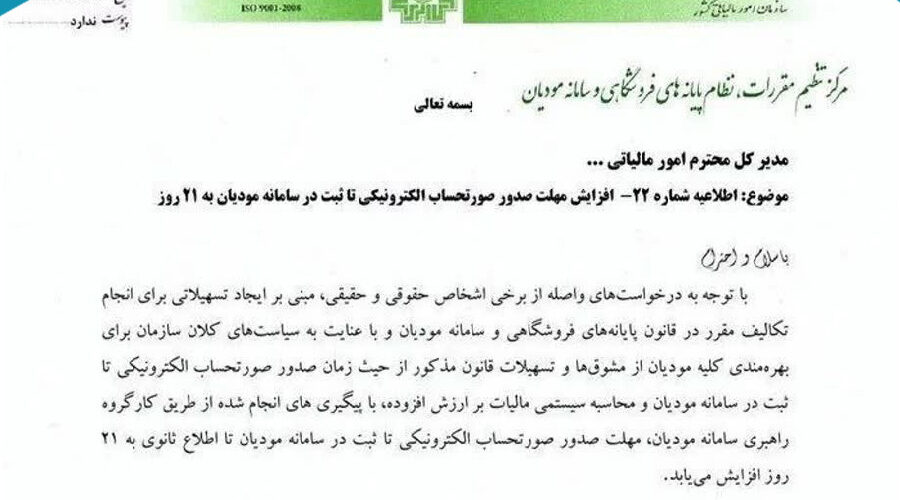
افزایش مهلت صدور صورتحساب الکترونیکی تا ثبت در سامانه مودیان به 21 روز
براساس اطلاعیه شماره ۲۱ مرکز تنظیم مقررات نظام پایانه های فروسگاهی و سامانه مودیان چنین مقرر شده بود تا مهلت ۷ روزه تعیین شده در دستورالعمل صدور صورتحساب الکترونیکی اجرایی گردد. در همین راستا با توجه به اطلاعیه شماره ۲۱، فروشنده بایستی حداکثر ظرف مدت ۷ روز از تاریخ صدور صورتحساب فروش آن را به سامانه مودیان ارسال می کرد.اجرایی شدن مهلت ۷ روزه در سامانه مودیان با توجه به مشکلات زیرساختی و به روز رسانی های مکرر این سامانه مورد انتقاد مودیان مشمول صدور صورتحساب الکترونیکی قرار گرفت چراکه مدتی است صدور صورتحساب الکترونیکی در سامانه مودیان با مشکلاتی همراه است. به همین علت مرکز تنظیم مقررات نظام پایانه های فروشگاهی و سامانه مودیان در اطلاعیه شماره ۲۲ که در تاریخ ۱۴۰۲/۱۲/۱۰ منتشر شد، مهلت ارسال صورتحساب الکترونیکی در سامانه مودیان را تا اطلاع ثانوی به ۲۱ روز افزایش داد تا مودیان بتوانند با وجود مشکلات سامانه مذکور تکالیف ... ادامه خبر

آیا خرید و فروش خودرو هم مشمول ارزش افزوده میشود
در ایران خرید و فروش خودرو مشمول مالیات بر ارزش افزوده میشود. بر اساس نظریه مشورتی معاونت حقوقی و فنی مالیاتی، عرضه کالا و ارائه خدمات در ایران و واردات و صادرات آنها به استثنای موارد معاف که صراحتاً در قانون عنوان شدهاند، از نظر مالیات و عوارض مشمول مقررات ارزش افزوده هستند. همچنین، هنگامی که یک خودرو به فروش میرسد، مالیات ارزش افزوده برای آن در نظر گرفته میشود و با توجه به مبلغ فروش خودرو، مالیات ارزش افزوده هم متغیر است. این مالیات بر اساس رتبه انرژی محصولات از صفر تا پنج درصد برای خودروهای سواری و وانت دو کابین محاسبه و اعمال میشود. مالیات بر ارزش افزوده خرید و فروش خودرو مالیات بر ارزش افزوده به عنوان بخشی از سیستم مالیاتی کشور، برای تأمین درآمد دولت و توسعه زیرساختهای عمومی اخذ میشود. نرخ مالیات بر ارزش افزوده برای خودروها میتواند متغیر باشد و بستگی به نوع و ... ادامه خبر

اعمال محدودیتهای خدمات کارت به کارت
در پی افزایش نگرانیها در مورد سوءاستفادههای مالی و پولشویی، وزارت امور اقتصادی و دارایی ایران و بانک مرکزی جمهوری اسلامی ایران تصمیم به اعمال محدودیتهای جدید بر خدمات کارت به کارت گرفتهاند. این محدودیتها شامل سقف مشخصی برای تعداد و مبلغ تراکنشهای مجاز در ماه برای اشخاص حقیقی فاقد پرونده مالیاتی میباشد. محدودیتهای تعیین شده در راستای مقابله با فعالیتهای مالی نامشروع و تقویت نظارت بر تراکنشهای بانکی، بانک مرکزی جمهوری اسلامی ایران محدودیتهای جدیدی را بر خدمات کارت به کارت اعمال کرده است. این محدودیتها شامل تعیین سقف ماهانه برای تعداد و مبلغ تراکنشهای مجاز میباشد، به گونهای که هر فرد حقیقی فاقد پرونده مالیاتی تنها مجاز به انجام حداکثر ۲۰۰ تراکنش یا تراکنشهایی با مجموع مبلغ ۱۰ میلیارد ریال در ماه میباشد. این اقدامات با هدف کاهش خطر پولشویی و سایر تخلفات مالی، و همچنین افزایش شفافیت در معاملات مالی انجام شدهاند. این محدودیتها، که تنها بر ... ادامه خبر

آیا دستفروشان هم مشمول مالیات میشوند؟
گزارشهای دریافت شده مبنی بر این است که شغل دستفروشی باید به یکی از مشاغل رسمی تبدیل شود و برای این کار تمامی دستفروشان باید احراز هویت شوند و در درگاههای ملی موجود، مجوزهای مربوطه را دریافت نمایند. هدف از این پروسه، بهبود کسب و کارها است و با رسمی شدن این شغل دیگر دستفروشان نمیتوانند مزاحم دیگر کسبه با مجوز شوند. البته مسئولین اظهار دارند که این اطلاعیه باید پس از اینکه شهرداری فضای مناسبی برای فروش دستفروشان ایجاد کرد، اجرا شود. باتوجه به این موضوع و رسمیت این شغل، دستفروشان میتوانند کارتخوان تهیه کنند. توجه داشته باشید که پس از رسمیت دستفروشان مشمول پرداخت مالیات میشوند. هر شخص بابت درآمد بالاتر از حد تعیین شده باید مالیات بدهد. امکان تهیه کارتخوان برای دستفروشان این امکان را میدهد که درآمد واقعی آنها مشخص شود و دیگر نتوانند با کارتخوان دیگران کاسبی کنند. این موضوع منطبق با قانون پایانههای فروشگاهی ... ادامه خبر

افزایش حد نصاب الزام تهیه صورت های مالی در سال 1403
از ابتدای فروردین ماه سال 1403 تمامی افرادی که مشمول پرداخت مالیات هستند و درآمد کلی آنها بیشتر از 300 میلیارد ریال باشد یا اینکه کلیه داراییهای آنها بالاتر از 500 میلیارد ریال ارزش داشته باشد، ارائه صورتهای مالی به صورت حسابرسی شده برای آنها الزامی است. چنانچه این افراد صورتهای مالی را ارائه ندهند باید 20 درصد مالیات به نسبت مالیاتی که دارند جریمه پرداخت کنند. چه افرادی در سال 1403 ملزم به ارائه صورت های مالی هستند؟ بر اساس ماده 272 قانون مالیاتهای مستقیم اشخاص حقیقی یا حقوقی که بر اساس نوع فعالیت ملزم به ارائه صورتهای مالی هستند عبارتند از: شرکتهای سهامی عام و کلیه شرکتهای وابسته به آنها. نهادها و موسسات عمومی غیر دولتی و کلیه شرکتها و سازمانهای وابسته به آنها. شرکتهای سرمایه گذاری، هلدینگها و سایر شرکتها و موسسات وابسته. دفاتر و شعب نمایندگی شرکتهای خارجی که در اجرای قانون اجازه ثبت نمایندگی شرکتهای ... ادامه خبر

دستورالعمل جدید در مورد بیمه کارفرمایان
بر اساس گزارشات موجود پیش از این کلیه کارفرمایان اشخاص حقوقی غیر دولتی برای ابن که بتوانند همانند شاغلان در محل کار، زیر نظر بیمه تامین اجتماعی قرار بگیرند باید قرار کتبی تنظیم میکردند و بدون قرارداد جداگانه برای خودشان نمیتوانستند در کنار بیمه شدگان محل کار، در لیست حق بیمه قرار بگیرند؛ اما در حال حاضر با ارائه قوانین جدید شرایط بیمه تامین اجتماعی برای کارفرمایان راحتتر شده است. این موضوع به این دلیل است که در طی تحقیقات انجام شده متوجه شدند که صاحبان کسب و کارها برای بیمه نیروهای انسانی خود همواره با جدیت عمل میکنند؛ اما برای بیمه خود با محدودیت مواجه هستند و همین موضوع باعث شده تا این افراد در قالب قراردادهای جداگانه و حتی بعضا غیر واقعی بیمه شوند. نکات دستورالعمل جدید بیمه کارفرمایان به همین دلایل طبق تسهیلات صورت گرفته در قوانین بیمه کارفرمایان، از این به بعد تمامی صاحبان مشاغل حقوقی ... ادامه خبر

تراکنشهای بانکی که در قانون جدید مشمول مالیات میشوند
به طور کلی به به مجموعه دستورالعملهایی که به صورت همزمان در سیستم اطلاعاتی انجام میشوند تراکنش گفته میشود. حال اگر این تراکنشها در سیستمهای بانکی بر حسابهای شخصی یا حقوقی افراد انجام شوند، به آن تراکنش بانکی گفته میشود. در صورتی که این تراکنشها به گونهای باشد که جهت کسب درآمد به چشم بیایید، حساب بانکی مشمول پرداخت مالیت میشود و مودی (کسی که باید مالیات پرداخت کند) موظف به پرداخت مالیات میشود و اگر از پرداخت آن فرار نکند متهم به جرم فرار مالیاتی خواهد شد. در ادامه میخواهیم درباره مواردی که مشمول پرداخت مالیات میشوند و نرخ مالیات تراکنشها اطلاعاتی را در اختیارتان قرار بدهیم. موارد مشمول پرداخت مالیات بر اساس تراکنشهای بانکی اگر تراکنشهای بانکی فردی به گونهای باشند که ماهیت درآمدی باشد، فرد مشمول پرداخت مالیات میشود. به همین دلیل افراد نیاز است برای امور اقتصادی و شغلی خود حسابی جداگانه در بانک داشته باشند ... ادامه خبر

افزایش 20 درصد حقوق در سال 1403
یکی از مسائلی که هر ساله در کشور مورد بحث قرار میگیرد، افزایش حقوق است. در طی این سالها که با تورم مواجه هستیم، موضوع افزایش حقوق بیشتر مورد اهمیت واقع شده است. در طی سال 1402 حداقل حقوقی که کارگران دریافت میکردند نزدیک به 8 میلیون تومان بود که با افزایش 57.4 درصدی در سال 1403 به 12 میلیون و 670 هزار تومان خواهد رسید. در رابطه با افزایش حقوق کارمندان نیز افزایش 18 درصدی برای سال 1403 در نظر گرفته شد که سپس این رقم به 20 درصد در کمیسیون تلفیق بودجه رسید. با این وجود حداقل حقوق دریافتی کارمندان 10 میلیون تومان و برای افراد با سابقه 30 سال و بالاتر 15 میلیون تومان در سال 1403 خواهد بود. در ادامه بررسی دقیقتری نسبت به موضوع افزایش حقوق در سال 1403 خواهیم داشت. عوامل تاثیر گذار روی افزایش حقوق در سال 1403 عوامل بسیاری در طی سال ... ادامه خبر

نحوه محاسبه عیدی سال 1402 (مالیات عیدی) شرایط پرداخت
یکی از موارد بسیار مهم در پایان هر سال، نحوه محاسبه و میزان عیدی کارمندان، کارگران و بازنشستگان است. محاسبه عیدی همانند محاسبه میزان حقوق و سنوات از وظایف کارفرمایان محسوب میشود. عیدی تعلق گرفته به کارمندان، کارگران و بازنشستگان با یکدیگر متفاوت است و تفاوت آنها به زمان پرداخت، میزان پایه حقوق و مواردی از این قبیل بستگی دارد. به طور کلی میزان حداقل عیدی 2 برابر پایه حقوق و مقدار حداکثری آن 3 برابر پایه حقوق است. در ادامه به صورت کاملتر به میزان عیدی و نحوه محاسبه آن میپردازیم. میزان عیدی سال 1402 چقدر است؟ طبق قانون کار مبلغ عیدی برای هر فرد نباید از 60 روز دستمزد آنها کمتر و از 90 روز کارکرد آنها بیشتر باشد. کمترین دستمزد به صورت روزانه برابر با 1.769.428 ریال در سال 1402 است. ضرب این مبلغ در عدد 60 حداقل عیدی و در عدد 90 حداکثر عیدی را در ... ادامه خبر
مشاغل معاف از مالیات دستگاه کارتخوان
همانطور که در قسمت قبلی برای شما توضیح داده شد طبق قانون امور مالیاتی، تمامی صاحبان دستگاههای کارتخوان لازم است تا در سامانه امور مالیاتی ثبت نام کنند و کد اقتصادی خود را دریافت کنند. طبق قانون هیچگونه تفاوت و استثنایی میان کلیه افرادی که در مشاغل آزاد فعالیت دارند وجود ندارد و همگی آنها موظف هستند تا دستگاههای کارتخوان را دریافت کنند و مالیات آن را بپردازند. اما در این میان کسب و کارهایی وجود دارد که از پرداخت مالیات معاف هستند و نیازی به پرداختن مالیات برای دستگاه کارتخوان و یا دستگاه پوز ندارند. برای مثال خیریهها و شرکتهای دانش بنیان و همینطور آموزشگاههای فنی حرفهای آزاد نیاز به پرداخت مالیات ندارند. استفاده از دستگاه کارتخوان مالیات دارد؟ در سال گذشته به تمام دارندگان دستگاههای کارتخوان پیامی تحت عنوان ثبت نام در سایت دارایی و ارسال کارت خوانشان به پرونده فرستاده شد. این موضوع به این معنی نمیباشد ... ادامه خبر
بیمه تامین اجتماعی مشاغل ازاد
بیمه تامین اجتماعی مشاغل آزاد شامل تامین اجتماعی در زمینهها و موارد متفاوتی میباشد. این بیمه شامل بیمه درمانی برای درمان بسیاری از بیماریها، بیمه بازنشستگی، بیمه حوادث و بیمه تولد و زایمان میباشد. با پرداختن بیمه تامین اجتماعی افرادی که دارای مشاغل آزاد هستند میتوانند در صورت به وجود آمدن هر مشکل و بروز حوادث یا بیماریها و یا در صورت نیاز به بازنشستگی از مزایای مختلف این بیمه فوق العاده استفاده کنند و بهرهمند بشوند. بیمه تامین اجتماعی به صورت اجباری و یا اختیاری در بسیاری از کشورها برای افراد دارای مشاغل آزاد ارائه میشود و هدف از این بیمه این است که این افراد بتوانند امنیت مالی و اجتماعی در طول دوره کاری و همینطور پس از بازنشستگی داشته باشند. بیمه تامین اجتماعی میتواند در موارد بسیار زیاد و متفاوتی به افراد دارای مشاغل آزاد کمک کند. بیمه اجباری تامین اجتماعی همانطور که در قسمت قبلی گفته ... ادامه خبر
انواع تكاليف مالياتي چيست و مهلت ارسال آن ها تا چه زماني هست؟
برخی از انواع تکالیف مالیاتی رایج را برای شما ذکر میکنیم: 1.ارسال اظهارنامه اشخاص حقیقی و حقوقی که مهلت اشخاص حقیقی ۳۱ خرداد و اشخاص حقوقی ۳۱ تیر ماه میباشد. ۲. ارسال اظهارنامه مالیات بر ارزش افزوده که مهلت اون در حال حاضر پانزدهم پس از پایان هر فصل باشد که پس از اجرای کامل سامانه مودیان مالیاتی یک ماه پس از پایان هر فصل میباشد. ۳. ارسال لیست مالیات بر حقوق که این لیست پایان هر ماه ارسال خواهد شد به طور مثال آخر دی ماه لیست مالیات حقوق آذر ماه ارسال خواهد شد. ۴. ارسال صورت معاملات فصلی این گزارش در پایان هر فصل بایست ارسال شود که مهلت قانونی آن ۴۵ روز پس از پایان هر فصل میباشد.. ۵. تحریر دفاتر قانونی که بر اساس قانون تجارت بایست روزانه یا هفتگی تحریر شود. ۶. تکالیف مرتبط با سامانه مودیان مالیاتی طبق قانون فاکتورهای فروش از تاریخ صدور ... ادامه خبر
چه افرادی به کد اینتا مالیاتی نیاز دارند؟
کد اینتا مالیاتی به عنوان یک شناسه منحصر به فرد برای شهروندان استفاده میشود. این کد برای ثبت و ردیابی تمام تراکنشهای مالیاتی افراد استفاده میشود و اهمیت بسیاری در سیستم مالیاتی یک کشور دارد. در ادامه به برخی از افرادی که به کد اینتا مالیاتی نیاز دارند، اشاره خواهیم کرد: 1. شهروندان: تقریباً در تمام کشورها، همه شهروندان بالای سن قانونی باید درخواست کد اینتا مالیاتی را بدهند. این کد برای مردم برای مالیات دهی، گزارش مالیاتی و سایر تراکنشهای مالی مورد نیاز است. 2. رزمندگان خدمت کشوری: در بسیاری از کشورها، رزمندگان خدمت کشوری از کد اینتا مالیاتی معاف هستند. این امتیاز به آنها کمک میکند تا در زمان خدمت خود هیچ تعهدات مالیاتی نداشته باشند. 3. اشخاص حقوق بگیر: همه اشخاصی که حقوق و دستمزد دریافت میکنند بر اساس قوانین یا توافقنامههای کاری بین المللی، باید یک کد اینتا مالیاتی داشته باشند. در این شرایط صادر کننده ... ادامه خبر
اظهارنامه عملكرد اشخاص حقيقي و حقوقي
اظهارنامه عملكرد اشخاص حقيقي و حقوقي معمولاً به عنوان یک ابزار مالیاتی استفاده میشود و اطلاعات مربوط به درآمدها، هزینهها، داراییها و بدهیهای اشخاص را در یک دوره زمانی مشخص (معمولاً یک سال مالی) گزارش میدهد. اظهارنامه عملکرد اشخاص حقیقی شامل اطلاعات شخصی و مالی فرد است که به منظور محاسبه مالیات درآمد فرد در یک سال مالی خاص استفاده میشود. این اظهارنامه شامل جزئیات درآمدها، هزینهها، سرمایهگذاریها، سایر منافع و تخفیفات مالیاتی فرد میشود. افراد میتوانند اطلاعات مربوط به درآمدها و هزینهها را از منابع مختلفی مانند حقوق و دستمزد، درآمد حرفهای، درآمد سرمایهگذاری و سایر منابع درآمدی ارائه دهند. اظهارنامه عملکرد اشخاص حقوقی نیز شامل اطلاعات مالی و مالیاتی مربوط به یک شرکت، سازمان یا نهاد حقوقی است. این اظهارنامه شامل جزئیات درآمدها، هزینهها، سود و زیان، داراییها و بدهیها، مالیات پرداختی و سایر اطلاعات مالی و مالیاتی میشود. شرکتها و سازمانها باید اطلاعات مربوط به فعالیتهای تجاری، ... ادامه خبر
انحلال شركتها و نحوه اظهارنامه آن چگونه است؟
انحلال یک شرکت به معنای پایان دادن به وجود حقوقی آن است. انحلال شرکتها میتواند به دلایل مختلفی اتفاق بیافتد، مانند تصمیم صاحبان شرکت، تصمیم قضایی، عدم ادامه فعالیتهای تجاری و غیره. مراحل و روند انحلال شرکت و اظهارنامه آن ممکن است در هر کشور و منطقه متفاوت باشد. در اینجا، چندین مرحله کلی در روند انحلال شرکت و اظهارنامه آن را برایتان شرح میدهیم: 1. تصمیم به انحلال: صاحبان و مدیران شرکت تصمیم میگیرند که شرکت را انحلال دهند. این تصمیم معمولاً بر اساس تصمیمگیری در مجمع عمومی شرکت یا توافق صاحبان شرکت اتخاذ میشود. 2. تهیه اظهارنامه انحلال: اظهارنامه انحلال حاوی اطلاعاتی مانند نام شرکت، تاریخ انحلال، دلایل انحلال و تخصیص داراییها و بدهیهای شرکت است. این اظهارنامه باید به اداره ثبت مربوطه (مانند دفتر ثبت شرکت) ارائه شود. 3. تسویه داراییها و بدهیها: در این مرحله، داراییها و بدهیهای شرکت تسویه میشوند. داراییها میتوانند به فروش رفته ... ادامه خبر

درگاه ملي خدمات مالياتي چيست و چه اطلاعاتي در آن قرار ميگيرد؟
درگاه ملی خدمات مالیاتی یک سامانه آنلاین است که به منظور ارائه خدمات مالیاتی به اشخاص حقوقی و حقیقی در یک کشور توسط سازمانهای مالیاتی راه اندازی میشود. هدف اصلی این درگاه، فراهم کردن یک پلتفرم الکترونیکی برای ارتباط بین مالکان و مدیران کسب و کارها با سازمان مالیاتی است. درگاه ملی خدمات مالیاتی اطلاعات مالی و مالیاتی مهمی را درباره اشخاص حقوقی و حقیقی دریافت میکند و ذخیره میکند. این اطلاعات میتواند شامل موارد زیر باشد: 1. اطلاعات شخصی: شامل نام، نام خانوادگی، شماره شناسنامه، شماره ملی و آدرس اشخاص حقیقی یا اطلاعات مشابه در مورد اشخاص حقوقی میشود. 2. اطلاعات مالی: شامل اطلاعات مربوط به درآمدها، هزینهها، سرمایه، داراییها و بدهیهای شخصی یا حقوقی است. 3. اطلاعات مالیاتی: شامل اطلاعات مربوط به تسهیل و تسویه مالیات، اعلامیه مالیاتی، تخفیفات مالیاتی و سایر موارد مرتبط با تعهدات مالیاتی فرد یا شرکت است. 4. اطلاعات تراکنشها: شامل جزئیات مربوط به ... ادامه خبر
لیست بیمه تامین اجتماعی
لیست بیمه تامین اجتماعی شامل سوابق کاری در حیطهی بیمه هر کارمند یا کارگری میباشد که در شرکت و … درحال کار بوده و دارای حقوق و مزایا است و هر فردی که نامش در فهرست بیمه تامین اجتماعی قرار گرفته باشد باید حق بیمهای به سازمان تامین اجتماعی پرداخت نماید. اهمیت ارسال لیست بیمه ارسال لیست بیمه از موضوعات بسیار مهمی است که باید هرماه در موعد مقرر مورد انجام قرار بگیرد.درصورتی که ارسال لیست بیمه به تاخیر بیوفتد،جرایمی برای شرکت لحاظ میشود که جریمه عدم ارسال لیست بیمه و جریمه پرداخت نکردن حق بیمه است. مهلت ارسال لیست بیمه لیست بیمه تامین اجتماعی براساس ماده ۳۹ قانون تامین اجتماعی تمام کارگران و کارفرمایان موظف اند که لیست بیمه را در هرماه و حداکثر آخرین روز ماه پرداخت نمایند. لیست موارد معاف از پرداخت حق بیمه برای برخی از پرداختیهای موجود در حقوق پرداخت حق بیمه لازم نیست. مواردی ... ادامه خبر
 ۸۸۱۹۶۰۸۰ و ۸۸۱۹۶۰۹۰
 مشاوره در ساعات غیراداری : 09122445617
 info@taraz-company.com

